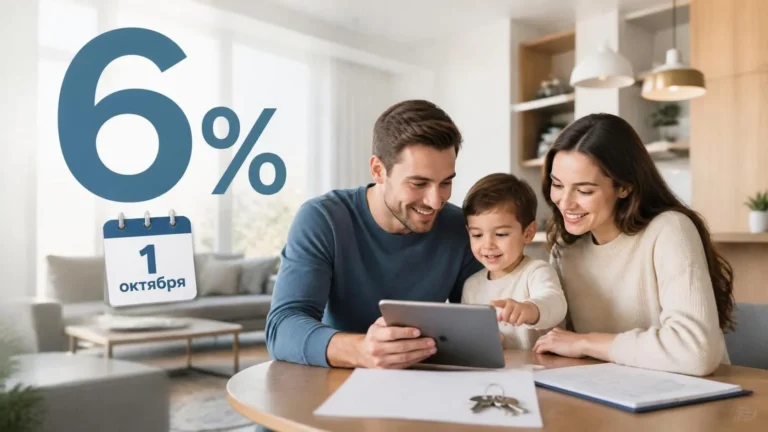
Семейная ипотека с 1 октября 2026: что изменится и как успеть оформить по старым условиям
Программа «Семейная ипотека» — самый массовый инструмент господдержки на рынке жилья. За время её действия более 2 млн российских семей улучшили жилищные условия, а общий объём выданных кредитов приблизился к 11 трлн рублей. Однако с 1 октября 2026 года правила могут существенно измениться. Разбираемся, что именно обсуждается, кто окажется в выигрыше, а кому стоит поторопиться с оформлением.
Содержание статьи
Что действует сейчас: базовые условия программы
На сегодняшний день «Семейная ипотека» работает по единым для всех правилам. Льготная ставка составляет 6% годовых, первоначальный взнос — от 20%, срок кредита — до 30 лет.
Максимальная сумма кредита: 12 млн рублей для Москвы, Московской области, Санкт-Петербурга и Ленинградской области, 6 млн рублей — для остальных регионов.
Программа доступна семьям, в которых:
- есть хотя бы один ребёнок до 6 лет включительно;
- воспитывается ребёнок с инвалидностью;
- двое и более несовершеннолетних детей (в 35 регионах с низким объёмом строительства и городах с населением до 50 тыс. человек).
С 1 февраля 2026 года действует правило «одна семья — одна льготная ипотека». Супруги обязаны быть созаёмщиками по одному кредитному договору, что закрыло возможность оформлять несколько льготных кредитов на разных членов семьи.
Что может измениться с 1 октября: обсуждаемые сценарии
Минфин подтвердил, что решение об изменении условий программы будет принято не ранее 1 октября 2026 года. На данный момент обсуждается несколько ключевых изменений.
Дифференцированная ставка в зависимости от количества детей
Главное предложение — привязать процентную ставку к числу детей в семье. Согласно основной озвученной концепции, для столичных регионов (Москва, Подмосковье, Санкт-Петербург, Ленобласть) ставка может составить:
- 1 ребёнок — 12% годовых;
- 2 ребёнка — 10%;
- 3 ребёнка — 8%;
- 4 ребёнка — 6%;
- 5 и более детей — 4%.
Для остальных регионов ставки могут быть на 2 процентных пункта ниже: от 10% для семей с одним ребёнком до 2% для родителей пяти и более детей.
Аналитики отмечают, что на семьи с одним ребёнком сейчас приходится две трети выдач по программе. При повышении ставки с 6% до 12% ежемесячный платёж по кредиту в 3 млн рублей на 20 лет вырастет с 21,5 тыс. до 33 тыс. рублей, а переплата за весь срок увеличится на 2,6 млн рублей.
Сокращение срока действия льготной ставки
Обсуждается вариант, при котором ставка 6% (или новая дифференцированная) будет действовать только первые 15 лет кредита. Затем она может быть пересчитана по формуле: ключевая ставка + 2 процентных пункта (или +2,5 п.п. для ИЖС). Это создаёт эффект «отложенной» нагрузки, который важно учитывать при планировании долгосрочного бюджета.
Изменение лимитов по сумме кредита
Лимиты могут стать дифференцированными: для семей с одним ребёнком они останутся на текущем уровне (6–12 млн рублей), а для семей с двумя, тремя и более детьми — вырастут до 8–15 млн и 10–18 млн рублей соответственно.
Возможные ограничения по площади жилья
Рассматривается запрет на покупку по семейной ипотеке малометражных квартир площадью до 35 кв. м в новостройках. Это может затронуть сегмент студий, которые сейчас активно покупаются именно по льготным программам.
Кто окажется в выигрыше, а кто — в зоне риска
Если обсуждаемые изменения будут приняты, ситуация для разных категорий семей сложится по-разному.
- Многодетные семьи (3+ детей) — в выигрыше. Для них ставка может снизиться до 4% и ниже, а лимиты по кредиту — вырасти.
- Семьи с двумя детьми — в умеренном выигрыше или без изменений. Ставка может составить 8–10% в столичных регионах, что выше текущих 6%, но ниже, чем для семей с одним ребёнком.
- Семьи с одним ребёнком — в зоне риска. Именно для них ставка может вырасти наиболее существенно — до 10–12%.
- Покупатели малогабаритного жилья — под вопросом. Если ограничение по площади будет введено, студии и маленькие однокомнатные квартиры могут стать недоступны для покупки по программе.
Почему важно действовать прямо сейчас
Изменение условий льготных программ — это всегда сигнал к росту активности на рынке. Когда заёмщики понимают, что «окно возможностей» закрывается, спрос на недвижимость резко возрастает. В свою очередь, застройщики и продавцы могут отреагировать повышением цен.
Аналитики единогласно рекомендуют: если семья раздумывает над покупкой жилья по семейной ипотеке, решение стоит принимать как можно быстрее, чтобы зафиксировать ставку 6% на весь срок кредита до изменения условий.
Тем более что на рынке уже наблюдаются признаки ажиотажа: в ожидании реформы заёмщики спешат подать заявки на старых условиях.
Заключение
«Семейная ипотека» с 1 октября 2026 года может стать более адресной программой, ориентированной на многодетные семьи. Для семей с одним ребёнком условия, вероятно, ухудшатся — ставка вырастет, а срок действия льготы может сократиться. Если вы планировали покупку жилья по этой программе, сейчас — время для принятия решения.
Мы поможем рассчитать платёж, подобрать объект и оформить заявку до вступления новых правил в силу. Обращайтесь за консультацией — мы на связи.
Статья подготовлена на основе экспертных прогнозов и официальных заявлений на сентябрь 2026 года. Условия программы могут быть изменены после официального решения Минфина. Для получения персональной консультации обращайтесь к нашим специалистам.